 Grzegorz Pogorzelski
Podatek od sprzedaży mieszkania albo domu płacisz tylko wtedy, gdy sprzedajesz przed upływem 5 lat, licząc od końca roku, w którym nieruchomość kupiłeś, wybudowałeś albo dostałeś w darowiźnie. Przy spadku liczy się rok, w którym nieruchomość nabył spadkodawca. Podatek wynosi 19 proc. dochodu, czyli ceny pomniejszonej o udokumentowane koszty, a nie całej ceny. Możesz go uniknąć w całości lub w części, jeśli w ciągu 3 lat wydasz pieniądze ze sprzedaży na własne cele mieszkaniowe.
W skrócie
- Liczy się 5 lat od końca roku nabycia. Podatek od sprzedaży mieszkania pojawia się tylko przy sprzedaży przed tym terminem i poza działalnością gospodarczą (art. 10 ust. 1 pkt 8 ustawy o PIT).
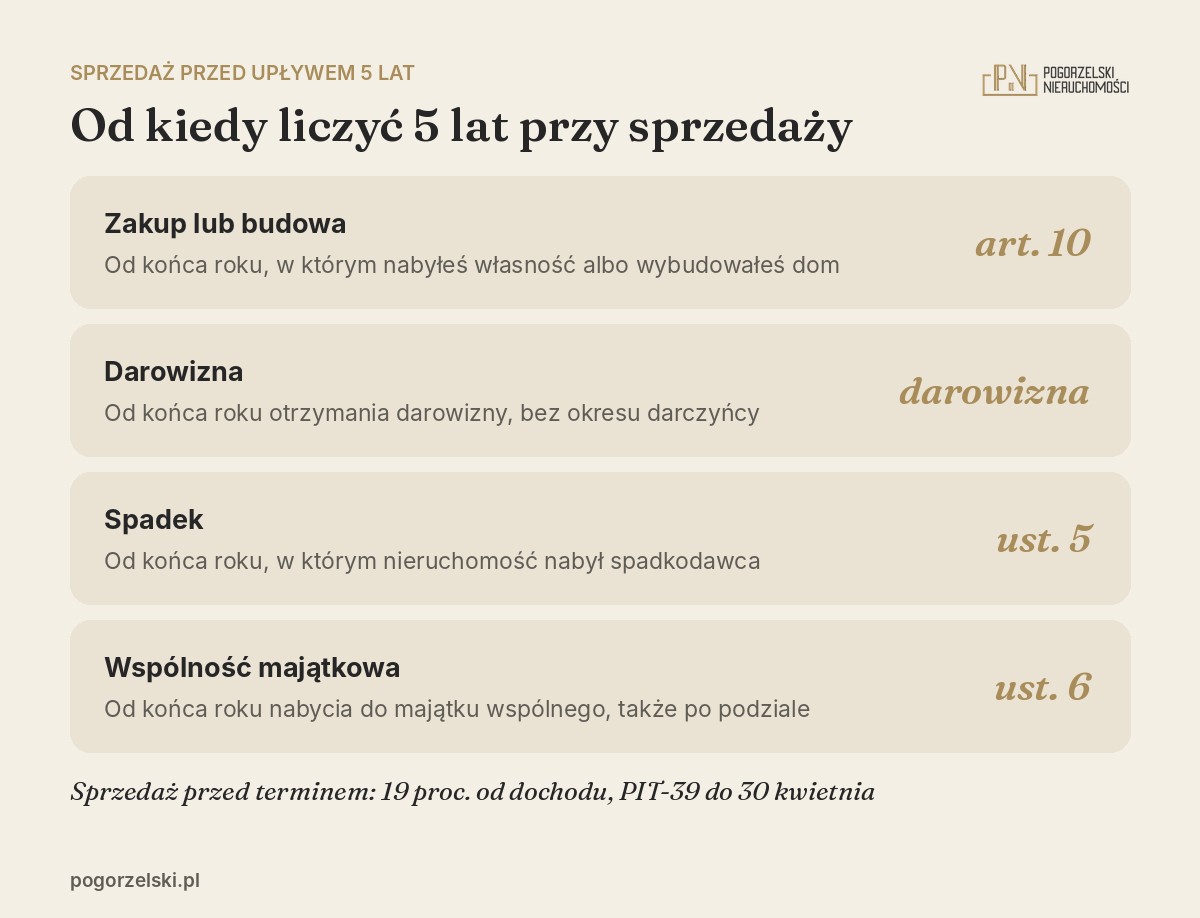
- Przy spadku liczysz od nabycia przez spadkodawcę. Tak jest od 2019 roku (art. 10 ust. 5). Przy darowiźnie termin biegnie od końca roku, w którym ją otrzymałeś.
- Stawka to 19 proc. dochodu. Dochód to cena pomniejszona o koszty sprzedaży, koszty nabycia i udokumentowane nakłady (art. 30e i art. 22 ust. 6c–6e).
- Ulga mieszkaniowa może zwolnić cały dochód. Warunek: od dnia sprzedaży do końca trzeciego roku po roku sprzedaży wydasz przychód na własne cele mieszkaniowe (art. 21 ust. 1 pkt 131).
- Ulga działa na dotychczasowych zasadach. Ministerstwo Finansów chciało ją ograniczyć, ale rządowy projekt nowelizacji (druk nr 3137), który jest w toku prac, ulgi nie zmienia.
- Rozliczasz się na PIT-39 do 30 kwietnia. Zeznanie składasz za rok sprzedaży także wtedy, gdy korzystasz z ulgi (art. 45 ust. 1a pkt 3).
Kiedy trzeba zapłacić podatek od sprzedaży mieszkania
Odpłatne zbycie nieruchomości, jej części albo udziału, spółdzielczego własnościowego prawa do lokalu i prawa użytkowania wieczystego gruntu jest źródłem przychodu w rozumieniu ustawy o podatku dochodowym od osób fizycznych (art. 10 ust. 1 pkt 8). Odpłatne zbycie to przede wszystkim sprzedaż, ale także zamiana.
Podatek dochodowy od sprzedaży nieruchomości trzeba zapłacić, jeśli spełnione są trzy warunki:
- nieruchomość albo prawo zostały odpłatnie zbyte,
- sprzedaż nastąpiła przed upływem 5 lat, licząc od końca roku kalendarzowego, w którym nieruchomość nabyto lub wybudowano,
- sprzedaż nie odbyła się w wykonaniu działalności gospodarczej.
Ostatni warunek ma znaczenie przy osobach, które kupują i sprzedają mieszkania regularnie. Jeśli urząd skarbowy uzna, że sprzedaż ma charakter zorganizowany i ciągły, potraktuje ją jak przychód z działalności, na innych zasadach. Więcej o tym ryzyku piszemy w tekście o flipach mieszkaniowych.
Jak liczyć 5 lat od nabycia nieruchomości
Pięć lat nie liczy się od dnia zakupu, tylko od końca roku, w którym go dokonano. Jeśli kupiłeś mieszkanie w marcu 2021 roku, termin mija z końcem 2026 roku. Sprzedaż od 1 stycznia 2027 roku nie rodzi już podatku dochodowego, bez względu na cenę.
Datą nabycia jest dzień, w którym nabyłeś własność, zwykle dzień podpisania aktu notarialnego. Przy mieszkaniu od dewelopera urzędy liczą termin od umowy przenoszącej własność, a nie od umowy deweloperskiej. Jeśli dom budujesz na działce kupionej wcześniej, organy podatkowe często liczą termin osobno: dla działki od roku jej zakupu, dla domu od roku wybudowania. Zdarzają się jednak rozstrzygnięcia odmienne, więc przy takiej sprzedaży warto rozważyć interpretację indywidualną.
Nieruchomość z darowizny
Przy darowiźnie pięć lat biegnie od końca roku, w którym ją otrzymałeś. Nie doliczasz okresu, przez który nieruchomość należała do darczyńcy. Zwolnienie z podatku od darowizn dla najbliższej rodziny nie zwalnia z podatku dochodowego przy późniejszej sprzedaży. To dwa różne podatki.
Nieruchomość ze spadku
Od 1 stycznia 2019 roku przy spadku liczysz pięć lat od końca roku, w którym nieruchomość nabył lub wybudował spadkodawca (art. 10 ust. 5). Jeśli rodzice kupili mieszkanie w 2010 roku, a Ty odziedziczyłeś je w 2025 roku, możesz je sprzedać bez podatku dochodowego od razu. Jak wygląda sprzedaż przed zakończeniem formalności, wyjaśniamy w tekście o sprzedaży mieszkania po spadku.
Uważaj na dział spadku ze spłatą. Jeśli w dziale spadku albo przy zniesieniu współwłasności dostajesz więcej, niż wynosił Twój udział, i spłacasz pozostałych, urzędy traktują tę nadwyżkę jako nowe nabycie. Dla tej części pięć lat liczy się od końca roku działu. Dział, w którym dostajesz tyle, ile wynosi Twój udział w spadku, nowym nabyciem nie jest.
Wspólność majątkowa i rozdzielność
Nieruchomość kupiona do majątku wspólnego należy do obojga małżonków w całości, a nie po połowie. Pięć lat liczy się od końca roku nabycia do wspólności. Ustanie wspólności, czyli rozwód, umowa o rozdzielności albo podział majątku, nie przerywa tego terminu, nawet jeśli całe mieszkanie przypada jednemu z małżonków za spłatą drugiego (art. 10 ust. 6). Po śmierci małżonka połowę, która wchodzi do spadku, liczysz tak samo, od końca roku, w którym małżonkowie kupili mieszkanie. Więcej piszemy w tekście o mieszkaniu przy rozwodzie.
Jeśli w małżeństwie obowiązuje rozdzielność, a mieszkanie kupił tylko jeden z małżonków, podatek dotyczy wyłącznie jego. Gdy kupili je oboje w częściach ułamkowych, każde liczy termin i podatek dla swojego udziału.
Jak obliczyć podatek od sprzedaży mieszkania
Podatek płacisz od dochodu, a nie od całej ceny. Obliczenie ma trzy kroki:
- Przychód to cena z umowy pomniejszona o koszty odpłatnego zbycia, na przykład wynagrodzenie pośrednika i koszty notarialne po stronie sprzedającego (art. 19 ust. 1).
- Dochód to przychód minus udokumentowane koszty nabycia lub wytworzenia i udokumentowane nakłady, które zwiększyły wartość nieruchomości w czasie, gdy była Twoja (art. 22 ust. 6c). Koszt nabycia (bez nakładów) podwyższasz co roku o wskaźnik inflacji ogłaszany przez GUS, od roku po zakupie do roku przed sprzedażą (art. 22 ust. 6f).
- Podatek to 19 proc. dochodu (art. 30e ust. 1).
Cena musi odpowiadać wartości rynkowej. Jeśli bez uzasadnionej przyczyny znacznie od niej odbiega, urząd wezwie do zmiany wartości albo wyjaśnienia, dlaczego cena jest niższa. Jeśli tego nie zrobisz, ustali ją sam z pomocą biegłego (art. 19 ust. 3 i 4). Gdy wartość ustalona przez biegłego jest wyższa od ceny o co najmniej 33 proc., koszt opinii ponosisz Ty.
| Sposób nabycia | Co odliczasz jako koszt |
|---|---|
| Zakup | Cena zakupu, koszty aktu i PCC, udokumentowane nakłady |
| Darowizna | Nakłady i część zapłaconego podatku od darowizn |
| Spadek | Koszty nabycia spadkodawcy, nakłady, podatek od spadków, ciężary spadkowe |
Przy spadku i darowiźnie zasady kosztów reguluje art. 22 ust. 6d. Od 2019 roku przy spadku możesz odliczyć udokumentowane koszty, które poniósł spadkodawca, oraz ciężary spadkowe, które sam spłaciłeś, czyli długi spadkowe, zachowek, zapisy i polecenia. Przy darowiźnie kosztu nabycia nie ma, bo nic za nią nie zapłaciłeś.
Nakłady ustala się na podstawie faktur VAT i dokumentów potwierdzających opłaty administracyjne (art. 22 ust. 6e). Paragony, umowy z ekipą bez faktur czy zapewnienia, że remont kosztował dużo, nie wystarczą. Dlatego faktury za remont trzymaj przez cały okres posiadania mieszkania.
Przykład obliczenia podatku
Kupiłeś mieszkanie za 500 000 zł, wyremontowałeś je za 50 000 zł udokumentowane fakturami i sprzedałeś po trzech latach za 600 000 zł. W uproszczeniu, bez waloryzacji kosztu zakupu, która dodatkowo obniża dochód, dochód wynosi 50 000 zł i to on jest podstawą opodatkowania. Podatek należny to wtedy 9500 zł, o ile nie skorzystasz z ulgi mieszkaniowej.
Sprzedaż mieszkania przed upływem 5 lat a ulga mieszkaniowa
Ulga mieszkaniowa zwalnia dochód ze sprzedaży, jeśli przychód przeznaczysz na własne cele mieszkaniowe w okresie od dnia sprzedaży do końca trzeciego roku po roku, w którym sprzedałeś nieruchomość (art. 21 ust. 1 pkt 131). Sprzedaż w 2026 roku daje więc czas na wydatki do końca 2029 roku.
Zwolnienie jest proporcjonalne. Jeśli na własne cele mieszkaniowe wydasz tylko część przychodu, zwolniona będzie odpowiednia część dochodu. W przykładzie wyżej, gdy z 600 000 zł przychodu wydasz 300 000 zł na nowe mieszkanie, zwolniona jest połowa dochodu. Podatek spada wtedy do 4750 zł, nadal bez uwzględnienia waloryzacji.
Co jest wydatkiem na własne cele mieszkaniowe
Katalog wydatków jest zamknięty (art. 21 ust. 25). Najważniejsze z nich to:
- zakup domu, mieszkania, udziału w nich albo spółdzielczego własnościowego prawa do lokalu,
- zakup gruntu pod budowę domu,
- budowa, rozbudowa, nadbudowa, przebudowa i remont własnego domu lub mieszkania,
- spłata kredytu z banku lub SKOK-u (także kredytu refinansującego) i odsetek, zaciągniętego przed sprzedażą na te cele, także kredytu na zakup sprzedawanej nieruchomości (art. 21 ust. 25 pkt 2 i ust. 30a).
Kupowana nieruchomość może leżeć w Polsce albo w innym państwie Unii Europejskiej, Europejskiego Obszaru Gospodarczego lub w Szwajcarii. Wydatkiem na cele mieszkaniowe nie jest natomiast zakup domku czy działki na cele rekreacyjne (art. 21 ust. 28). Wydatki trzeba udokumentować i wykazać w zeznaniu.
Pułapki przy uldze mieszkaniowej
Wydatki muszą służyć Twoim własnym potrzebom mieszkaniowym. Zakup mieszkania wyłącznie pod wynajem może pozbawić Cię ulgi. Interpretacje podatkowe dopuszczają jednak wynajem mieszkania kupionego dla siebie, jeśli głównym celem zakupu było zaspokojenie Twoich potrzeb mieszkaniowych, na przykład gdy zamieszkasz w nim po okresie najmu.
Druga pułapka to umowa deweloperska. Sama nie przenosi własności, więc jej podpisanie nie wystarczy. Do końca trzyletniego terminu musisz nabyć własność lokalu, czyli podpisać z deweloperem umowę przenoszącą własność.
Trzecia dotyczy kolejności. Liczą się wydatki poniesione od dnia sprzedaży. Mieszkanie kupione przed sprzedażą starego za własne oszczędności co do zasady nie jest wydatkiem w uldze. Inaczej jest, gdy kupiłeś je na kredyt, a po sprzedaży spłacasz ten kredyt pieniędzmi z ceny.
Czy ulga mieszkaniowa zostanie ograniczona
Ministerstwo Finansów we wrześniu 2025 roku zaproponowało, żeby ulga przysługiwała tylko osobom, które nie mają innego mieszkania. Później pojawił się pomysł, żeby można było z niej korzystać raz na trzy lata. Latem 2026 roku resort wycofał się z obu zmian.
Rządowy projekt nowelizacji, skierowany do Sejmu 24 września 2026 roku (druk nr 3137), w toku prac ulgi mieszkaniowej nie zmienia. Według stanu na październik 2026 roku ulga działa na dotychczasowych zasadach i nie zależy od liczby posiadanych mieszkań. Jeśli planujesz sprzedaż i zakup w dłuższym horyzoncie, sprawdź jednak przed transakcją, czy temat nie wrócił.
Sprzedaż mieszkania przez małżonków
Choć mieszkanie należy do majątku wspólnego, każde z małżonków rozlicza się osobno. Każde składa własny PIT-39 i wykazuje w nim połowę przychodu i połowę kosztów. Każde też osobno korzysta z ulgi mieszkaniowej w odniesieniu do swojej części przychodu.
Wspólne rozliczenie z małżonkiem, które znasz z PIT-37, tu nie działa. Dochód ze sprzedaży nieruchomości nie łączy się z innymi dochodami i zawsze ma stawkę 19 proc.
PIT-39 – jak i kiedy rozliczyć sprzedaż nieruchomości
Dochód ze sprzedaży nieruchomości rozliczasz na osobnym zeznaniu PIT-39, które składasz od 15 lutego do 30 kwietnia roku następującego po roku sprzedaży (art. 45 ust. 1a pkt 3). W tym samym terminie płacisz podatek.
PIT-39 składasz także wtedy, gdy cały dochód będzie zwolniony z ulgi mieszkaniowej albo gdy sprzedaż zakończyła się stratą. W zeznaniu wykazujesz wydatki już poniesione i te, które planujesz ponieść w trzyletnim terminie. Jeśli w tym czasie nie wydasz pieniędzy tak, jak zakładałeś, musisz złożyć korektę zeznania i dopłacić podatek z odsetkami za zwłokę.
Sprzedaż po upływie 5 lat nie wymaga żadnego zeznania. Nie składasz wtedy PIT-39 i nie płacisz podatku dochodowego.
Pytanie o podatek pada przy niemal każdej sprzedaży mieszkania, które właściciel ma krócej niż pięć lat. Zanim ustalimy cenę i termin aktu, sprawdzamy datę i sposób nabycia, czyli zakup, darowiznę, spadek albo podział majątku. Czasem przesunięcie aktu o kilka tygodni, na początek nowego roku, oznacza sprzedaż bez podatku.
Agencję prowadzą prawnicy, a jej założyciel to były przewodniczący Komisji Prawnej Polskiej Federacji Rynku Nieruchomości. Dzięki temu skutki podatkowe sprzedaży omawiamy z klientem na początku, a nie dopiero u notariusza. Przy wyliczeniu samego podatku i uldze odsyłamy do doradcy podatkowego albo księgowego.
Najczęstsze pytania
Czy sprzedając mieszkanie po 5 latach, płaci się podatek?
Nie. Jeśli od końca roku nabycia minęło 5 lat, sprzedaż nie jest źródłem przychodu w podatku dochodowym. Nie składasz też PIT-39.
Czy trzeba płacić podatek od sprzedaży mieszkania z darowizny?
Tak, jeśli sprzedajesz je przed upływem 5 lat od końca roku, w którym otrzymałeś darowiznę. Zwolnienie z podatku od darowizn dla najbliższej rodziny tego nie zmienia. Możesz natomiast skorzystać z ulgi mieszkaniowej.
Jaki podatek od sprzedaży mieszkania ze spadku?
Pięć lat liczysz od końca roku, w którym nieruchomość nabył spadkodawca. Jeśli ten termin minął, podatku dochodowego nie ma. Jeśli nie minął, płacisz 19 proc. od dochodu, ale jako koszt odliczasz między innymi wydatki spadkodawcy na zakup.
Czy remont można odliczyć od podatku przy sprzedaży mieszkania?
Tak, jeśli zwiększył wartość nieruchomości i masz na niego faktury VAT. Takie nakłady obniżają dochód. Remont nowo kupionego mieszkania może też być wydatkiem w uldze mieszkaniowej.
Podsumowanie
Jeśli planujesz sprzedaż mieszkania i chcesz wiedzieć, jak termin transakcji wpłynie na podatek, porozmawiaj z nami. Sprawdzimy dokumenty nabycia, zanim ustalimy plan sprzedaży.
Stan prawny na październik 2026 roku. Tekst nie zastępuje porady prawnej ani podatkowej w konkretnej sprawie.