 Grzegorz Pogorzelski
Zadatek a zaliczka różnią się tym, co dzieje się z pieniędzmi, gdy umowa nie dojdzie do skutku. Zaliczka co do zasady wraca do tego, kto ją wpłacił. Zadatek może przepaść albo trzeba go oddać w podwójnej wysokości, w zależności od tego, kto zawinił. Przy sprzedaży mieszkania ta różnica potrafi kosztować kilkadziesiąt tysięcy złotych, dlatego warto ją znać, zanim podpiszesz umowę przedwstępną.
W skrócie
- Zaliczka jest zwrotna. Jeśli do sprzedaży nie dojdzie, kupujący odzyskuje pieniądze bez względu na to, kto zawinił.
- Zadatek przepada przy winie kupującego. Sprzedający może wtedy odstąpić od umowy i zatrzymać zadatek.
- Podwójny zwrot przy winie sprzedającego. Kupujący może odstąpić od umowy i żądać zadatku w podwójnej wysokości.
- Zwrot w pojedynczej wysokości. Gdy strony rozwiążą umowę za porozumieniem albo gdy nikt nie ponosi winy.
- Liczy się nazwa i zapis w umowie. Pieniądze nazwane w umowie zaliczką nie działają jak zadatek.
Spis treści
Zadatek a zaliczka: czym się różnią?
Zadatek reguluje art. 394 Kodeksu cywilnego. To kwota wpłacana przy zawarciu umowy, która zabezpiecza jej wykonanie. Działa w obie strony: kupującego motywuje, żeby się nie wycofał, a sprzedającego, żeby nie sprzedał mieszkania komuś innemu.
Zaliczka nie ma osobnego przepisu w kodeksie. To po prostu część ceny zapłacona z góry. Jeśli umowa zostanie wykonana, zalicza się ją na poczet ceny. Jeśli nie, wraca do kupującego. Kto zawinił, ma znaczenie tylko dla ewentualnego odszkodowania, a nie dla samej zaliczki.
| Sytuacja | Zadatek | Zaliczka |
|---|---|---|
| Sprzedaż dochodzi do skutku | Zalicza się na poczet ceny | Zalicza się na poczet ceny |
| Wycofuje się kupujący | Sprzedający może go zatrzymać | Wraca do kupującego |
| Wycofuje się sprzedający | Kupujący może żądać podwójnej kwoty | Wraca do kupującego |
| Rozwiązanie za porozumieniem | Wraca w pojedynczej wysokości | Wraca do kupującego |
Z perspektywy kupującego zaliczka jest bezpieczniejsza. Z perspektywy sprzedającego lepszy jest zadatek, bo daje realną ochronę przed kupującym, który po kilku tygodniach zmienia zdanie. Dlatego przy umowie przedwstępnej sprzedaży mieszkania strony najczęściej umawiają się na zadatek.
Czy zadatek jest zwrotny? Cztery scenariusze
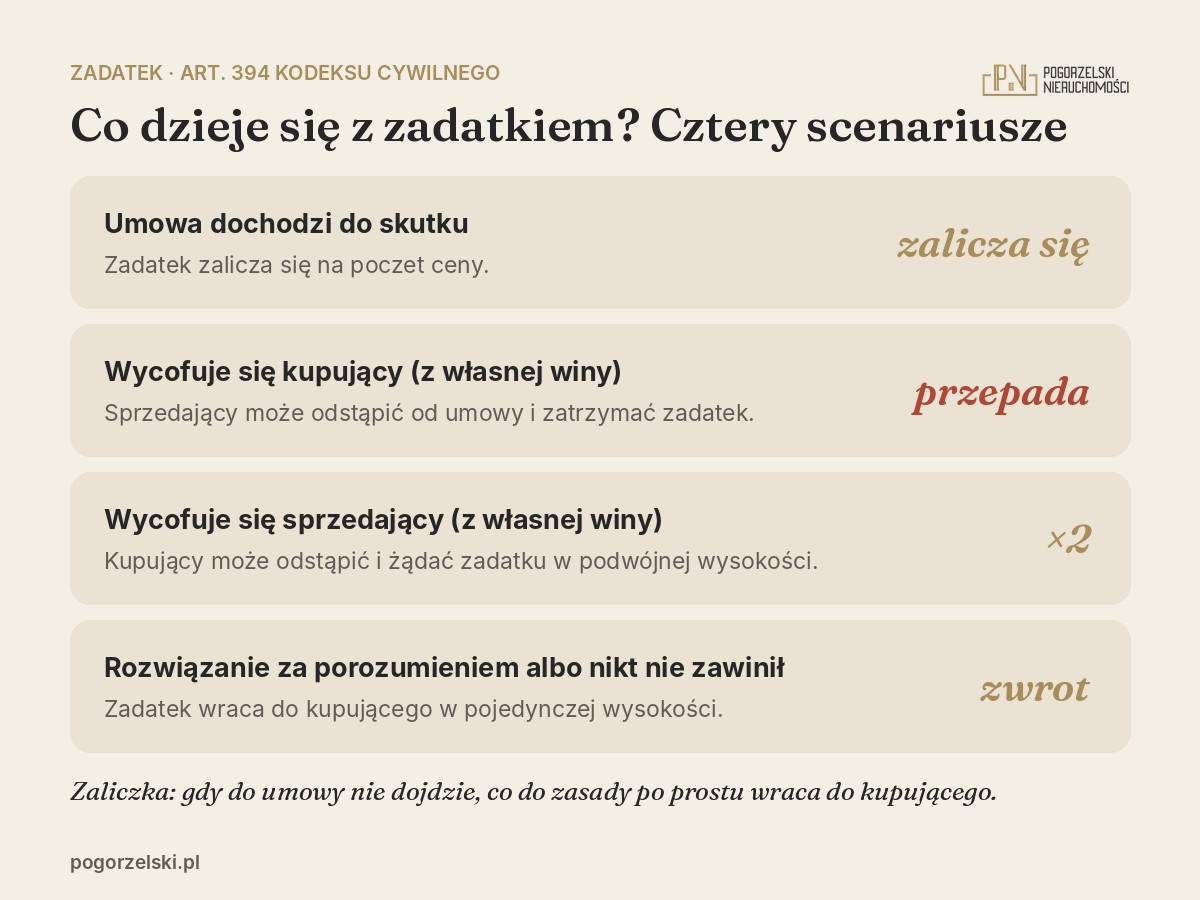
1. Umowa zostaje wykonana. Zadatek zalicza się na poczet ceny. W akcie notarialnym kupujący dopłaca tylko różnicę.
2. Kupujący nie wykonuje umowy z przyczyn, za które odpowiada. Sprzedający może bez wyznaczania dodatkowego terminu odstąpić od umowy i zatrzymać zadatek (art. 394 § 1 k.c.).
3. Sprzedający nie wykonuje umowy z przyczyn, za które odpowiada. Kupujący może odstąpić od umowy i żądać sumy dwukrotnie wyższej niż wpłacony zadatek. Przy zadatku 50 000 zł to 100 000 zł, czyli zwrot wpłaty i drugie tyle.
4. Rozwiązanie umowy albo brak winy. Gdy strony rozwiążą umowę za porozumieniem, zadatek wraca, a obowiązek zapłaty podwójnej kwoty odpada. Tak samo, gdy do sprzedaży nie doszło z powodu okoliczności, za które nikt nie odpowiada albo za które odpowiadają obie strony (art. 394 § 3 k.c.).
Kiedy zadatek przepada?
Zadatek przepada tylko wtedy, gdy kupujący nie wykonał umowy z przyczyn, za które ponosi odpowiedzialność, a sprzedający złoży oświadczenie o odstąpieniu od umowy. Samo to, że termin minął, nie wystarcza. Odstąpienie najlepiej złożyć na piśmie, w sposób, który pozwoli udowodnić, że druga strona je otrzymała.
Typowe sytuacje, w których kupujący traci zadatek, to rezygnacja z zakupu bez ważnego powodu, niestawienie się u notariusza w umówionym terminie albo brak pieniędzy na dopłatę ceny, jeśli umowa nie przewidywała żadnego zabezpieczenia na wypadek odmowy kredytu.
Uwaga na przedawnienie. Roszczenia z umowy przedwstępnej przedawniają się z upływem roku od dnia, w którym umowa przyrzeczona miała być zawarta (art. 390 § 3 k.c.). Kto zbyt długo czeka, może stracić możliwość dochodzenia swoich praw.
Zadatek a odszkodowanie wyższe niż zadatek
Zatrzymanie zadatku nie wymaga udowodnienia żadnej szkody. To jego największa zaleta. Co jednak, gdy szkoda jest większa niż zadatek, na przykład sprzedający musiał potem sprzedać mieszkanie znacznie taniej?
W orzecznictwie Sądu Najwyższego przyjmuje się, że strona uprawniona nie musi korzystać z uprawnień z art. 394 k.c. Zamiast odstępować od umowy i zatrzymywać zadatek, może dochodzić wykonania umowy albo naprawienia szkody na zasadach ogólnych. Wtedy jednak musi wykazać szkodę i jej wysokość, a otrzymany zadatek rozlicza się w tym odszkodowaniu. Nie można zatrzymać zadatku i dodatkowo dochodzić pełnego odszkodowania obok niego.
W praktyce wybór zależy od liczb i dowodów. Zatrzymanie zadatku jest pewne i szybkie. Odszkodowanie może być wyższe, ale oznacza proces i ryzyko.
Zadatek a kredyt kupującego
To najczęstsze źródło sporów przy umowach przedwstępnych. Kupujący wpłaca zadatek, składa wniosek kredytowy, a bank odmawia. Czy zadatek przepada?
Zależy to od tego, czy odmowa kredytu jest okolicznością, za którą kupujący odpowiada. Jeśli umowa nic o tym nie mówi, strony zwykle spierają się latami. Dlatego dobra umowa przedwstępna rozstrzyga to wprost, na przykład tak:
Termin na decyzję kredytową
Kupujący składa wnioski w określonym terminie, najlepiej w więcej niż jednym banku.
Dowód odmowy
Odmowa musi być udokumentowana pisemną decyzją banku.
Skutek odmowy
Umowa wygasa, a zadatek wraca w pojedynczej wysokości. Albo strony umawiają się inaczej, ale świadomie.
Taki zapis chroni obie strony. Kupujący nie traci pieniędzy przez decyzję banku, a sprzedający wie, do kiedy czeka i co dalej.
Ile wynosi zadatek przy zakupie mieszkania?
Przepisy nie określają wysokości zadatku. W praktyce rynkowej przy mieszkaniach to zwykle kilka do kilkunastu procent ceny, a dokładna kwota jest przedmiotem negocjacji.
Za niski zadatek nie spełnia swojej funkcji, bo kupującemu łatwo z niego zrezygnować, gdy trafi się lepsza oferta. Za wysoki zwiększa ryzyko kupującego i bywa przeszkodą w negocjacjach. Rozsądna kwota powinna sprawić, że wycofanie się z umowy realnie boli.
Zadatek trzeba faktycznie wręczyć. Jeśli umowa przewiduje zadatek, ale kupujący go nie wpłacił, to w świetle art. 394 k.c. zadatku po prostu nie ma. Przy przelewie warto więc w umowie określić termin wpłaty i rachunek, a w tytule przelewu napisać wprost: „zadatek”.
Jak zapisać zadatek w umowie przedwstępnej
Jeśli kupujesz mieszkanie, przed podpisaniem umowy przedwstępnej sprawdź też stan prawny lokalu, bo zadatek nie chroni przed problemami w księdze wieczystej. Opisaliśmy to w usłudze Sprawdź, zanim kupisz. Jeśli sprzedajesz mieszkanie z kredytem, przeczytaj też, jak sprzedać mieszkanie z kredytem hipotecznym.
Umowy przedwstępne w naszych transakcjach przygotowujemy tak, żeby zadatek, terminy i klauzula kredytowa były jasne dla obu stron.
Agencję prowadzą prawnicy, a jej założyciel to były przewodniczący Komisji Prawnej Polskiej Federacji Rynku Nieruchomości i były członek zarządu WSPON. Sprawy prowadzimy z naciskiem na poprawność formalno-prawną.
Podsumowanie
Agencję Pogorzelski Nieruchomości prowadzą prawnicy, więc umowę przedwstępną i zadatek ustawiamy tak, żeby transakcja była bezpieczna od pierwszego podpisu. Jeśli planujesz sprzedaż, zacznij od rozmowy z nami.
Stan prawny na październik 2026 roku. Tekst nie zastępuje porady prawnej w konkretnej sprawie.