 Grzegorz Pogorzelski
Depozyt notarialny to przekazanie pieniędzy notariuszowi, który trzyma je na specjalnym rachunku i wypłaca wskazanej osobie dopiero wtedy, gdy spełnią się warunki zapisane w protokole. Przy sprzedaży mieszkania chroni obie strony: kupujący nie płaci przed aktem, a sprzedający wie, że pieniądze już są. Poniżej wyjaśniamy, jak działa depozyt notarialny, ile kosztuje według aktualnej taksy, kto za niego płaci i kiedy warto go zastosować.
W skrócie
- Podstawą jest art. 108 Prawa o notariacie. Notariusz przyjmuje pieniądze lub papiery wartościowe w związku z czynnością dokonywaną w jego kancelarii i spisuje protokół.
- Pieniądze trafiają na rachunek notariusza, nie sprzedającego. Wypłata następuje dopiero po spełnieniu warunków z protokołu, na przykład po wydaniu mieszkania.
- Koszt to połowa stawki maksymalnej taksy. Liczy się ją od kwoty depozytu, plus 23 proc. VAT i wypisy (§ 6 pkt 13 rozporządzenia w sprawie taksy notarialnej).
- Kto płaci za depozyt notarialny, ustalają strony. Najczęściej płaci kupujący, bo to on wpłaca pieniądze i na nim zależy na zabezpieczeniu.
- Depozyt jest bezpieczny, gdy warunki da się sprawdzić dokumentem. Notariusz nie rozstrzyga sporów, tylko wykonuje to, co zapisano.
Sprzedajesz mieszkanie w Warszawie lub okolicy?
Depozyt zabezpiecza pieniądze przy akcie. Jeśli sprzedajesz, zacznij od realnej ceny. Bezpłatną analizę ceny na podstawie transakcji z aktów notarialnych wyślemy Ci w 1 dzień roboczy.
albo sprawdź orientacyjnie w kalkulatorze „Ile jest warte moje mieszkanie?”
Czym jest depozyt notarialny
Instytucję depozytu notarialnego reguluje art. 108 ustawy Prawo o notariacie. Notariusz w związku z czynnością dokonywaną w jego kancelarii może przyjąć na przechowanie papiery wartościowe albo pieniądze w walucie polskiej lub obcej, żeby wydać je osobie wskazanej przy złożeniu lub jej następcy prawnemu. Do obsługi depozytów prowadzi specjalne konto bankowe.
Ważny jest warunek „w związku z dokonywaną czynnością”. Depozyt nie jest usługą przechowania pieniędzy dla każdego. Musi towarzyszyć czynności notarialnej w tej samej kancelarii, najczęściej umowie sprzedaży mieszkania albo umowie przedwstępnej.
Dokumenty i informatyczne nośniki danych notariusz przyjmuje na przechowanie na innej podstawie (art. 106 Prawa o notariacie). To osobna czynność, z inną, stałą taksą.
Jak działa depozyt notarialny
Mechanizm jest prosty. Kupujący przelewa pieniądze na rachunek depozytowy notariusza. Notariusz spisuje protokół przyjęcia depozytu, w którym zapisuje, komu, kiedy i pod jakimi warunkami pieniądze ma wydać. Gdy warunki się spełnią, przelewa je sprzedającemu. Gdy się nie spełnią, oddaje je kupującemu albo innej osobie wskazanej w protokole.
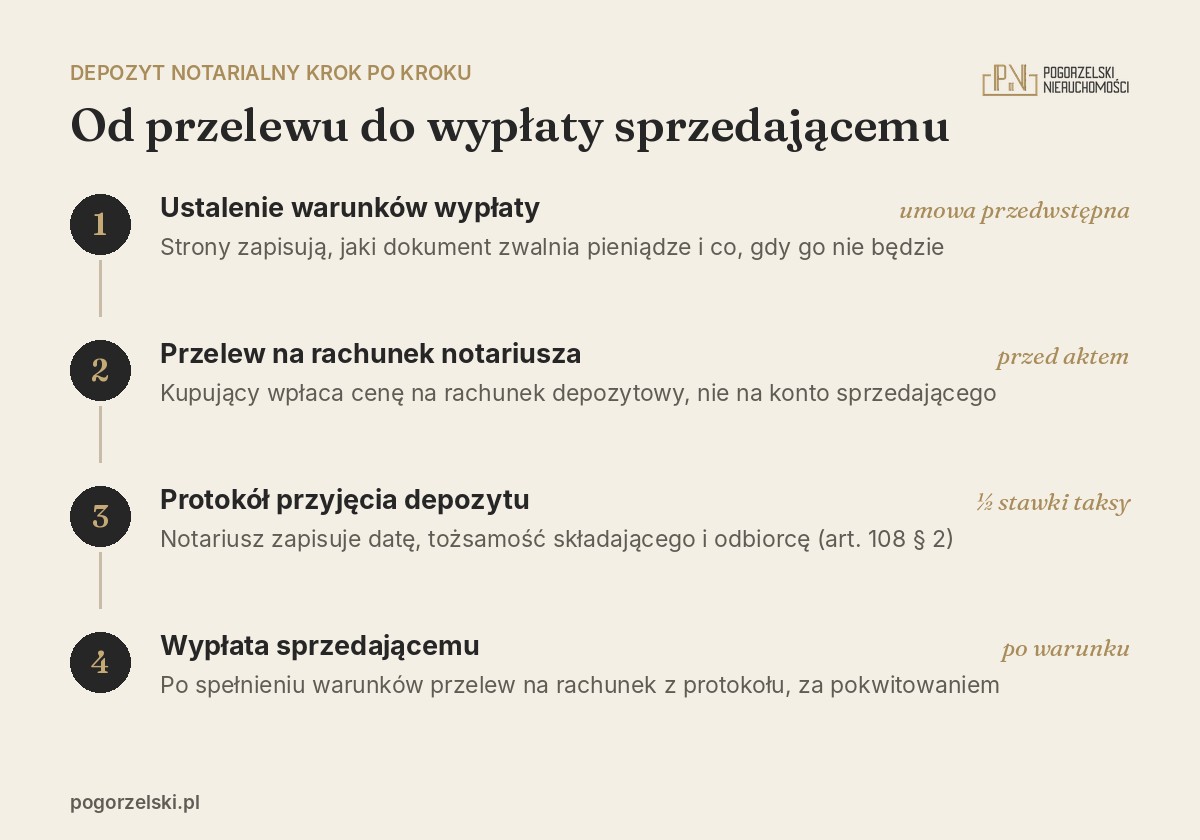
Ustalenie warunków wypłaty
Strony ustalają, co musi się stać, żeby pieniądze trafiły do sprzedającego. Najlepiej zapisać to już w umowie przedwstępnej i uzgodnić z notariuszem przed aktem.
Przelew na rachunek depozytowy
Kupujący przelewa pieniądze na rachunek notariusza. W praktyce kancelaria spisuje protokół dopiero wtedy, gdy środki są już zaksięgowane.
Protokół przyjęcia depozytu
Notariusz ustala tożsamość składającego i zapisuje datę przyjęcia, datę wydania oraz dane osoby, która depozyt odbierze (art. 108 § 2 Prawa o notariacie).
Wydanie depozytu
Po spełnieniu warunków notariusz przelewa pieniądze na rachunek wskazany w protokole. Wydanie depozytu następuje za pokwitowaniem.
Depozyt notarialny: czy warto i kiedy go stosować
Depozyt ma sens wszędzie tam, gdzie płatność i świadczenie drugiej strony nie dzieją się w tej samej chwili. Przy sprzedaży mieszkania najczęściej chodzi o takie sytuacje:
- płatność ze środków własnych kupującego, gdy strony nie chcą, żeby pieniądze trafiły do sprzedającego przed podpisaniem aktu,
- wydanie mieszkania po akcie, na przykład za miesiąc, gdy kupujący chce mieć pewność, że lokal dostanie pusty i z kluczami,
- hipoteka sprzedającego, gdy część ceny ma trafić do banku, a reszta dopiero po uzyskaniu zgody banku na wykreślenie hipoteki,
- wpis w księdze wieczystej, gdy pieniądze mają być wypłacone dopiero po wpisie kupującego jako właściciela,
- strony, które się nie znają, na przykład sprzedający mieszkający za granicą albo transakcja z obcokrajowcem.
Gdy kupujący płaci kredytem, depozyt zwykle nie jest potrzebny. Bank przelewa pieniądze bezpośrednio sprzedającemu albo na spłatę jego kredytu, na warunkach z umowy kredytowej. Więcej o tym piszemy w tekście o tym, jak sprzedać mieszkanie z kredytem hipotecznym.
Depozyt nie zastąpi też zadatku przy umowie przedwstępnej. Zadatek ma inną funkcję: wzmacnia umowę i przepada albo wraca podwójnie, gdy jedna strona się wycofa. Różnice wyjaśniamy w artykule o zadatku i zaliczce przy sprzedaży mieszkania.
Jak zapisać warunki wypłaty depozytu
Notariusz nie rozstrzyga sporów między stronami. Wypłaca pieniądze, gdy zobaczy to, co zapisano w protokole. Dlatego warunek wypłaty musi być sprawdzalny dokumentem, a nie oceną. „Gdy mieszkanie zostanie wydane w dobrym stanie” to słaby warunek. „Po okazaniu protokołu zdawczo-odbiorczego podpisanego przez obie strony” to warunek, który da się wykonać.
Dobre warunki odpowiadają na trzy pytania: jaki dokument trzeba okazać, do kiedy, i co się dzieje, jeśli w tym terminie dokumentu nie będzie. Ostatni punkt bywa pomijany, a to on decyduje, czy pieniądze nie utkną na rachunku notariusza.
Jakie dokumenty i dane są potrzebne
Art. 108 § 2 Prawa o notariacie wymienia minimum: datę przyjęcia, tożsamość składającego, datę wydania oraz imię, nazwisko i miejsce zamieszkania osoby odbierającej. W praktyce notariusz poprosi o:
- dowód osobisty lub paszport osoby składającej depozyt,
- dane osoby odbierającej i numer jej rachunku bankowego,
- kwotę i walutę depozytu oraz potwierdzenie przelewu,
- warunki i terminy wydania, a także wskazanie, komu zwrócić pieniądze, gdy warunki się nie spełnią,
- dane do przeciwdziałania praniu pieniędzy, bo notariusz jest instytucją obowiązaną i może zapytać o źródło środków.
Do spisania protokołu wystarczy obecność osoby, która składa depozyt. Przy sprzedaży mieszkania protokół zwykle podpisuje się tego samego dnia co umowę, więc na miejscu są obie strony. O samym akcie piszemy w tekście akt notarialny: wszystko, co warto wiedzieć.
Ile kosztuje depozyt notarialny
Koszt depozytu notarialnego wynika z rozporządzenia Ministra Sprawiedliwości z 28 czerwca 2004 r. w sprawie maksymalnych stawek taksy notarialnej. Za przyjęcie na przechowanie pieniędzy maksymalna taksa wynosi połowę stawki z § 3, liczonej od kwoty depozytu (§ 6 pkt 13 rozporządzenia). To stawka maksymalna, więc notariusz może pobrać mniej.
Stawki z § 3, od których liczy się połowę:
| Kwota depozytu | Stawka z § 3 | Depozyt (½ stawki) |
|---|---|---|
| do 3000 zł | 100 zł | 50 zł |
| 3000–10 000 zł | 100 zł + 3 proc. nadwyżki ponad 3000 zł | połowa stawki |
| 10 000–30 000 zł | 310 zł + 2 proc. nadwyżki ponad 10 000 zł | połowa stawki |
| 30 000–60 000 zł | 710 zł + 1 proc. nadwyżki ponad 30 000 zł | połowa stawki |
| 60 000 zł–1 mln zł | 1010 zł + 0,4 proc. nadwyżki ponad 60 000 zł | połowa stawki |
| 1–2 mln zł | 4770 zł + 0,2 proc. nadwyżki ponad 1 mln zł | połowa stawki |
| ponad 2 mln zł (do 4.11.2026) | 6770 zł + 0,25 proc. nadwyżki, najwyżej 10 000 zł | najwyżej 5000 zł |
| 2–5 mln zł (od 5.11.2026) | 6770 zł + 0,25 proc. nadwyżki ponad 2 mln zł | połowa stawki |
| ponad 5 mln zł (od 5.11.2026) | 14 270 zł + 0,15 proc. nadwyżki ponad 5 mln zł, najwyżej 25 000 zł | najwyżej 12 500 zł |
Przy czynnościach między osobami z I grupy podatkowej (na przykład rodzice i dzieci) górny limit stawki z § 3 wynosi do 4 listopada 2026 r. 7500 zł (za depozyt najwyżej 3750 zł netto), a od 5 listopada 2026 r. 15 000 zł (za depozyt najwyżej 7500 zł netto). Do taksy dolicza się 23 proc. VAT oraz wypisy protokołu (§ 12 rozporządzenia): do 4 listopada 2026 r. najwyżej 6 zł netto za każdą rozpoczętą stronę, a od 5 listopada 2026 r. najwyżej 12 zł netto za strony 1–10, 10 zł za strony 11–20 i 8 zł za każdą kolejną.
Od 5 listopada 2026 r. obowiązuje rozporządzenie Ministra Sprawiedliwości z 13 października 2026 r. zmieniające rozporządzenie w sprawie maksymalnych stawek taksy notarialnej (Dz.U. 2026 poz. 1370). Progi do 2 mln zł się nie zmieniły, więc przy typowym mieszkaniu koszt depozytu jest taki sam. Wzrosły górne limity: przy kwocie od 2 do 5 mln zł stawka z § 3 to 6770 zł + 0,25 proc. nadwyżki, a powyżej 5 mln zł 14 270 zł + 0,15 proc. nadwyżki, łącznie najwyżej 25 000 zł (wcześniej 10 000 zł), a w I grupie podatkowej 15 000 zł (wcześniej 7500 zł).
Przykładowe koszty depozytu notarialnego
| Kwota depozytu | Taksa maksymalna netto | Z VAT |
|---|---|---|
| 300 000 zł | 985 zł | 1211,55 zł |
| 600 000 zł | 1585 zł | 1949,55 zł |
| 1 200 000 zł | 2585 zł | 3179,55 zł |
Kwoty nie obejmują wypisów. Taksa za depozyt to osobna pozycja, niezależna od taksy za samą umowę sprzedaży. Przed wizytą poproś kancelarię o wyliczenie, bo wiele z nich stosuje stawki niższe niż maksymalne.
Kto płaci za depozyt notarialny
Przepisy nie przesądzają, która strona płaci za depozyt notarialny. Wynagrodzenie notariusza płaci ten, kto zleca czynność, chyba że strony umówią się inaczej. Przy sprzedaży mieszkania najczęściej jest to kupujący, bo to on wpłaca pieniądze i to jemu najbardziej zależy na zabezpieczeniu.
Strony mogą też podzielić koszt po połowie, zwłaszcza gdy depozyt chroni również sprzedającego, na przykład przy odroczonym wydaniu lokalu. Najlepiej zapisać to od razu w umowie przedwstępnej, żeby nie wracać do tematu u notariusza.
Czy depozyt notarialny jest bezpieczny
Pieniądze na rachunku depozytowym nie należą do notariusza i są oddzielone od jego własnych środków. Notariusze prowadzą rachunki depozytowe zazwyczaj jako rachunki powiernicze. Dla takich rachunków Prawo bankowe przewiduje, że środki nie podlegają zajęciu w egzekucji przeciwko posiadaczowi rachunku, są wyłączone z masy upadłości i nie wchodzą do spadku po nim (art. 59 ust. 4–6 Prawa bankowego). Możesz zapytać kancelarię, jaki rachunek prowadzi.
Protokół depozytu jest dokumentem urzędowym, a notariusz odpowiada za wykonanie go zgodnie z treścią. Główne ryzyko nie leży więc po stronie notariusza, tylko w treści protokołu. Niejasny warunek albo brak terminu zwrotu potrafią zablokować pieniądze na długo.
Depozyt notarialny a inne zabezpieczenia płatności
Depozyt to nie jedyna droga. Strony mogą skorzystać z rachunku powierniczego w banku (tzw. escrow) albo z akredytywy, w której bank wypłaca pieniądze po okazaniu określonych dokumentów. Sprzedający może też żądać, żeby kupujący poddał się egzekucji co do zapłaty ceny w akcie notarialnym (art. 777 Kodeksu postępowania cywilnego). Każde rozwiązanie ma inne koszty i inny czas wypłaty, więc warto porównać je z notariuszem i bankiem przed umową przedwstępną.
Najczęstsze pytania
Kto płaci za depozyt notarialny?
Ten, kto zleca czynność, chyba że strony ustalą inaczej. Przy sprzedaży mieszkania zwykle kupujący.
Ile kosztuje depozyt notarialny?
Maksymalnie połowę stawki z § 3 rozporządzenia o taksie, liczonej od kwoty depozytu, plus VAT i wypisy. Przy 600 000 zł to najwyżej 1585 zł netto.
Czy można złożyć depozyt u notariusza bez umowy sprzedaży?
Pieniądze notariusz przyjmuje tylko w związku z czynnością dokonywaną w jego kancelarii (art. 108 § 1 Prawa o notariacie). Najczęściej jest to umowa sprzedaży albo umowa przedwstępna.
Kiedy notariusz wypłaca depozyt?
Gdy spełnią się warunki z protokołu, na przykład po okazaniu protokołu wydania lokalu albo po wpisie w księdze wieczystej. Wypłata następuje przelewem na rachunek wskazany w protokole.
Warunki płatności ustalamy ze stronami, zanim umowa trafi do notariusza. Gdy proponujemy depozyt, pilnujemy, żeby każdy warunek wypłaty dało się wykazać dokumentem, a w protokole był termin i adres zwrotu pieniędzy.
Agencję prowadzą prawnicy, a jej założyciel to były przewodniczący Komisji Prawnej Polskiej Federacji Rynku Nieruchomości. Zabezpieczenie płatności przy sprzedaży z hipoteką, po spadku albo z odroczonym wydaniem mieszkania omawiamy z notariuszem przed podpisaniem umowy.
Podsumowanie
Jeśli sprzedajesz mieszkanie i zastanawiasz się, jak bezpiecznie przyjąć płatność, ustalimy z Tobą i z notariuszem rozwiązanie dopasowane do transakcji. Porozmawiaj z nami.
Stan prawny na 30 października 2026 r., z uwzględnieniem zmian taksy notarialnej obowiązujących od 5 listopada 2026 r. Tekst nie zastępuje porady prawnej ani podatkowej w konkretnej sprawie.